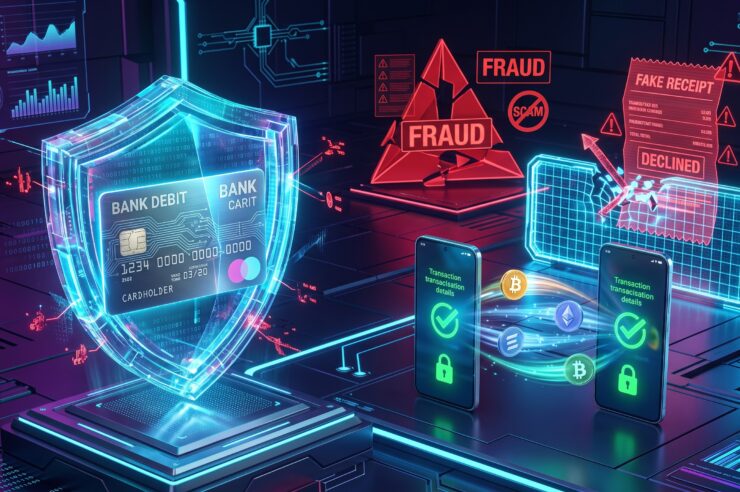
P2P-торговля остается ключевым маршрутом для ввода и вывода фиатных средств при обмене криптовалюты. Однако прямые межбанковские переводы несут в себе риски столкновения со схемами обмана (сделки с третьими лицами) и блокировок счетов со стороны банковского финмониторинга (115-ФЗ).
Разбираем ключевые алгоритмы защиты при P2P-обмене, правила проверки платежей и комплаенс-гигиену для сохранения банковских карт.
🪤 Основные мошеннические схемы на P2P-маркетах
1. Схема «Треугол» (Оплата от третьего лица)
Мошенник открывает заявку на покупку стейблкоинов (USDT) у вас, но передает ваши реквизиты сторонней жертве, продавая ей несуществующий товар или услугу:
- Сторонняя жертва переводит рубли/гривны на вашу карту.
- Вы, видя входящий платеж, подтверждаете отправку криптовалюты мошеннику.
- Результат: Мошенник выводит крипту, реальный плательщик подает заявление о мошенничестве, а ваш банковский счет блокируется по подозрению в неосновательном обогащении.
2. Поддельные квитанции и фальшивые SMS-уведомления
- Покупатель отмечает ордер как оплаченный и отправляет сгенерированный скриншот банковского чека в чат сделки.
- Правило: Чек не является подтверждением перевода. Разблокировать криптовалюту разрешено только после проверки реального баланса внутри официального мобильного приложения банка.
🛡️ Пошаговый алгоритм проверки входящей P2P-оплаты
[Поступление перевода на карту]
          │
          ▼
[Сверка ФИО отправителя] ──(ФИО не совпадают с профилем)──► [Возврат по исходным реквизитам + Апелляция]
          │ (Полное совпадение)
          ▼
[Вход в приложение банка и проверка баланса] ──(Деньги не зачислены)──► [Ожидание / Запрос в поддержку банка]
          │ (Средства на счете)
          ▼
[Подтверждение получения и отправка криптовалюты]
4 правила фильтрации ордеров:
- Правило T1 и сверка ФИО: Принимайте переводы исключительно от владельца аккаунта на бирже. Любые переводы «от родственника» или «с другой карты» отклоняйте с возвратом средств на счет отправителя.
- Параметры контрагента: Выбирайте мерчантов с историей от 100+ сделок, процентом выполнения от 98% и верифицированным статусом.
- Запрет на комментарии к платежу: Указывайте в условиях ордера запрет на указание комментариев вроде «крипта», «USDT», «BTC».
- Использование проверенных шлюзов: При необходимости крупных обменных операций и проверки сервисов пользователи изучают раздел про надежные обменники криптовалют на форуме, сверяясь с белыми списками и отсекая платформы из непроверенных сервисов.
🏦 Банковский финмониторинг: защита карты от 115-ФЗ
Банковские антифрод-системы оценивают транзакционную активность клиентов по поведенческим паттернам:
| Паттерн риска | Причина внимания банка | Рекомендация по защите |
| Десятки мелких переводов в сутки | Признак работы в качестве «дропа» | Ограничивайте лимиты: не более 3–5 входящих переводов на одну карту в день. |
| Снятие наличных сразу после зачисления | Транзитный характер операций | Выдерживайте средства на счете от 24 часов, совершайте бытовые покупки. |
| Круглые суммы переводов | Маркер коммерческой деятельности | Используйте некруглые суммы в ордерах (например, 19 840 ₽ вместо 20 000 ₽). |
| Нулевой среднемесячный остаток | Признак технического счета | Поддерживайте постоянный остаток на карте для повседневных расходов. |
📋 Действия при ограничении дистанционного банковского обслуживания (ДБО)
- Запросите официальное основание: Уточните у службы поддержки банка точную причину блокировки (запрос документов по 115-ФЗ или временная приостановка ДБО).
- Сформируйте доказательную базу: Сделайте скриншоты профиля P2P-платформы, истории исполненного ордера, а также выписку по операциям криптовалютного кошелька.
- Предоставьте пояснения: Составьте экономическое обоснование сделки (продажа личного цифрового имущества в рамках гражданского кодекса).
- Изучайте актуальный опыт сообщества: Отслеживайте изменения в законодательстве и комплаенс-практиках в новостях криптовалют и профильных темах на криптовалютном форуме.
Строгая верификация входящих переводов, отказ от работы со сторонними лицами и соблюдение комплаенс-гигиены банковских карт позволяют совершать P2P-обмен безопасно и с минимальным риском финансовых потерь.


